
O czym jest ten film
- Chris Raroque, deweloper aplikacji produktywnościowych z Dallas, czuje się zagubiony: skupić się na jednej aplikacji, dalej rozwijać portfolio, a może podnieść finansowanie? Leci do San Francisco szukać odpowiedzi u ludzi, którzy są daleko przed nim.
- W mieście akurat trwa tydzień Stripe Sessions, więc founderzy i twórcy zjechali z całego świata — kalendarz Chrisa pęka w szwach.
- Pierwszy przystanek: wydarzenie o tworzeniu treści w Hog Patch (przestrzeń współpracy PostHog, współorganizowana z Convex) dla obecnego rocznika YC i programu Canopy funduszu Founders Inc.
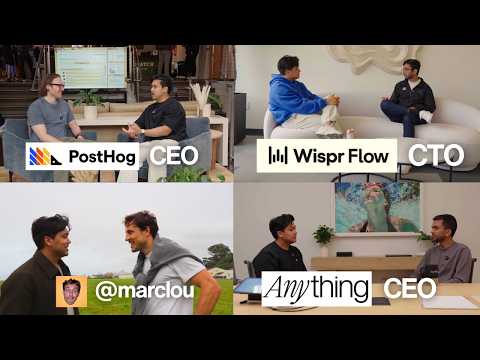
- Główna rozmowa pierwszego dnia: Tim, współzałożyciel i współdyrektor generalny PostHog, o tym, jak naprawdę wygląda podnoszenie kapitału — od prawników i kontroli w radzie, przez pensje founderów, po mało znane secondaries.
- Nieplanowany bonus: poranny zlot ponad stu indie hackerów Marka Lou w parku — energia ludzi budujących bez inwestora, zupełnie inna niż na wydarzeniach VC.
- Druga rozmowa: Sahes, współzałożyciel i CTO WhisperFlow — dlaczego wybrali VC, co naprawdę kosztują „wielkie ambicje” i jak buduje się produkt, do którego ludzie wracają.
- Trzecia rozmowa: Doc, 24-letni CEO Greptile — o product-market fit („jeśli się zastanawiasz, czy masz — to nie masz”), dyscyplinie przychodu i budowaniu „na czucia”.
- Czwarta rozmowa: Drew, CEO Anything.com — firma przez pierwsze półtora roku budowała bez inwestora do kilku milionów przychodu; o psychologii rundy finansowania i o portfolio kontra fokus.
- Wniosek Chrisa: zostaje przy bootstrapie i portfolio aplikacji, ale zmienia zdanie o VC — drzwi pozostają otwarte dla większych misji, które kiedyś chce zrealizować.
- Na koniec zapowiedź części drugiej vloga: konferencja deweloperska Code with Claude.
10 najważniejszych takeaways — z kontekstem zastosowania
1.Bootstrap czy VC — to decyzja rynkowa, nie prestiżowa
Na czym polega: Rozmówcy zgadzają się w jednym: sposób finansowania wynika z charakteru rynku i skali ambicji, nie z mody. Tim z PostHog — w bardzo konkurencyjnej przestrzeni nie zrobisz potrzebnych inwestycji z samych zysków. Sahes z WhisperFlow — wielkość rynku ostatecznie przesądza, czy wynik „w skali venture” jest w ogóle osiągalny. Doc z Greptile — jeśli pomysł nadaje się do sfinansowania przez fundusz, ktoś go sfinansuje i będzie konkurował z wielokrotnie większymi zasobami.
Jak stosować: Zanim zdecydujesz, odpowiedz na trzy pytania: (1) czy rynek jest na tyle duży, by uzasadniał wizję „albo bardzo duża firma, albo zero”; (2) czy tempo wzrostu wymaga wydatków wyprzedzających przychody; (3) czy model biznesowy działa bez wstrzykiwanej gotówki. Trzecie „tak” oznacza, że bootstrap to nie kompromis, tylko świadoma strategia.
Na co uważać: Podnoszenie pieniędzy „bo tak się robi w Dolinie” to najczęstszy błąd selekcji. Pamiętaj też, że bootstrap to drzwi dwustronne — możesz podnieść finansowanie później, gdy okoliczności się zmienią; droga odwrotna jest znacznie trudniejsza.
2.Runda finansowania to umiejętność prowadzenia procesu
Na czym polega: Drew z Anything podnosił kapitał trzy razy i za każdym razem szło mu lepiej. Największe odkrycie: różnicę między wysoką a niską wyceną często robi zarządzanie procesem — tempo rozmów, kontrola przepływu informacji, poczucie u inwestorów, że mogą coś przegapić — bardziej niż same fundamenty.
Jak stosować: Planuj rundę z wyprzedzeniem: buduj relacje z funduszami, zanim będziesz potrzebować pieniędzy, prowadź rozmowy równolegle z kilkoma inwestorami i pilnuj wspólnego harmonogramu. Pierwsza runda Anything domknęła się szybko, bo firma miała przychód i dobrą historię; druga była walką, bo źle wybrano moment.
Na co uważać: Psychologia procesu to nie giery — bez naprawdę interesującego biznesu niczego nie domkniesz. Druga pułapka: runda rozpoczęta w słabym momencie odbiera pole manewru na wiele miesięcy.
3.Dobry prawnik w rundzie to nie koszt, a narzędzie
Na czym polega: Tim radzi: nie negocjuj warunków sam. Prawnicy, którzy widzieli setki serii A, wiedzą, co jest normą i o co można się upomnieć — od zapisów ochronnych po miejsce w radzie. Typowa seria A kosztuje dziś rząd 100 tysięcy dolarów opłat prawniczych, ale ich wartość tkwi w wiedzy, czego żądać.
Jak stosować: Powiedz prawnikowi wprost, ile — twoim zdaniem — masz przewagi w negocjacji, i zapytaj, co przy tej sile da się wycisnąć. Jeśli budujesz „gorący” start-up AI, ta przewaga może być krótkotrwała: wykorzystaj ją do wyegzekwowania zapisów niedostępnych w spokojniejszych czasach.
Na co uważać: Nie oddawaj miejsca w radzie, jeśli nie musisz; jeśli oddasz — tak ustaw głosy, by zachować kontrolę (układ „dwóch founderów, dwóch inwestorów i osoba niezależna” w praktyce oznacza jej utratę).
4.Dobry inwestor chce, żebyś nie myślał o własnych pieniądzach
Na czym polega: Według Tima dobry inwestor chce, żeby founder brał przyzwoitą pensję — spokojna głowa założyciela leży w jego interesie. Reguła kciuka: jeśli zaczynasz dużo oszczędzać, płacisz sobie za dużo; jeśli stresujesz się jazdą autobusem zamiast Uberem, energię decyzyjną wydajesz nie tam, gdzie trzeba.
Jak stosować: W rozmowach z inwestorami otwarcie porusz temat wynagrodzenia i warunków życia, nie tylko wyceny. Obserwuj reakcje: kto chce Cię „utemperować głodem”, ten będzie potem pchał też w złe decyzje biznesowe, np. zbyt wczesną sprzedaż dla korporacji.
Na co uważać: Mit „po rundzie muszę drastycznie obniżyć pensję” nie zawsze się sprawdza — ale traktowanie firmy jak skarbonki niszczy zaufanie. Cel jest jeden: rosnąca wartość udziałów, nie bieżące wypłaty.
5.Secondaries — pieniądze nie tylko przy wyjściu z firmy
Na czym polega: Mało znany niuans VC: w rundach serii B i C inwestorzy często chcą, żeby founder sprzedał część własnych udziałów (tzw. secondary) i wcześniej zrealizował trochę gotówki. Logika prosta: założyciel z całym majątkiem zamrożonym w firmie boi się dużych zakładów, a venture wymaga odważnych ruchów.
Jak stosować: Budując relację z inwestorami, pytaj wprost o politykę secondaries — dla siebie i zespołu (PostHog robił takie rundy także dla pracowników). To element dopasowania interesów obu stron, nie fanaberia.
Na co uważać: To nie droga do szybkiego wzbogacenia: secondaries pojawiają się zwykle dopiero przy wyraźnej trakcji, a forsowanie ich zbyt wcześnie sygnalizuje inwestorom brak wiary w biznes.
6.Kolejność budowania produktu: retencja → aktywacja → wzrost → monetyzacja
Na czym polega: WhisperFlow odkrył cztery-pięć rzeczy, przez które ludzie wracali do produktu, i podwoił stawkę na każdą z nich. Sahes opisuje uniiversalną kolejność dla produktu konsumenckiego: najpierw zaangażowanie i retencja, potem aktywacja, potem wzrost, na końcu monetyzacja. Przychód — podkreśla — to metryka, którą interesuje się ostatnia.
Jak stosować: Zanim wydasz złotówkę na marketing, sprawdź, czy w ogóle istnieją ludzie wracający do produktu codziennie. Dopiero gdy masz taki rdzeń, optymalizuj, jaki odsetek nowych użytkowników do niego dochodzi.
Na co uważać: Odwrotna kolejność to najczęstszy powód, dla którego dobrze przyjęte produkty cicho umierają. Pierwsza wersja WhisperFlow była rozszerzeniem Chrome — 80 procent ludzi odpadło, bo nawyk nie mógł zbudować się „wszędzie”.
7.Znajdź próg retencji — punkt, po którym ludzie zostają na zawsze
Na czym polega: Zamiast śledzić dziesiątki wskaźników, narysuj krzywą retencji (czas na osi X, odsetek zostających na Y) i znajdź „łokieć” — moment, po którym krzywa się wypłaszcza. WhisperFlow wie na przykład, że po przekroczeniu progu tysiąca wypowiedzianych słów szansa, że użytkownik zostanie na zawsze, wygląda zupełnie inaczej.
Jak stosować: Znajdź odpowiednik „wypowiedzianych słów” w swoim produkcie — zachowanie skorelowane z pozostaniem — i przyśpieszaj drogę ludzi do tego progu (momentu olśnienia). Pamiętaj o głębokości: ktoś, kto otwiera aplikację dwadzieścia razy dziennie, to inny użytkownik niż ktoś, kto raz dziennie.
Na co uważać: Retencja z pierwszego tygodnia to tylko wskaźnik wyprzedzający — celuj w tygodnie dwunasty i dwudziesty czwarty. I nie wdrażaj takich pomiarów zbyt wcześnie: zanim produkt „trzyma”, dane spowalniają iterację zamiast ją napędzać.
8.Pięciu obserwowanych użytkowników powie więcej niż dashboard
Na czym polega: Rozmówcy zgodnie przyznają, że wczesny etap prowadzili „na czucia”. Sahes: wystarczy zobaczyć pięć osób korzystających z produktu (albo samego onboardingu), by wiedzieć, co poprawić. Doc z Greptile nie mierzył niczego przez wiele miesięcy — dopóki sami nie uznali produktu za dobry. Najbardziej malowniczy przykład: David Holz z Midjourney ocenia modele, patrząc na siatkę 12×12 wygenerowanych obrazów na wielkim ekranie — on sam jest tą „ewaluacją”.
Jak stosować: Zanim zbudujesz rozbudowaną analitykę, usiądź obok ludzi (fizycznie albo przy nagraniu ekranu) i patrz, gdzie się gubią. Szczere „usunąłem, bo irytowało” od pierwszych stu użytkowników traktuj jak złoto — to właśnie takie sygnały powiedziały WhisperFlow, że rozszerzenie Chrome nie wystarczy.
Na co uważać: „Poglądowość” nie zwalnia ze szczerością wobec siebie. Przed dopasowaniem produktu do rynku jedynym realnym problemem jest jego brak — żadna precyzja metryk tego nie zamaskuje.
9.Przychód na górze raportu — przymus szczerości
Na czym polega: Greptile dostał radę: na samej górze każdego miesięcznego raportu dla inwestorów wypisywać „przychód =” i konkretną kwotę. Przychód to dolna granica wartości tworzonej dla użytkowników — widoczna liczba nie pozwala oszukiwać samego siebie, że „prawie działa”.
Jak stosować: Prowadź taki comiesięczny rytuał nawet bez inwestorów: pierwszego dnia miesiąca, kwota na górze. Od dwóch i pół roku Greptile nie opuścił ani jednego raportu — i właśnie ta dyscyplina pozwoliła zespołowi przyznać, że pomysł na oprogramowanie feedbackowe dla firm konsumenckich nie działa, i przejść do dziedziny, którą naprawdę znają.
Na co uważać: Przychód bywa mylący, jeśli kupujesz go promocjami — traktuj go jako podłogę, nie dowód. Raport ma wymuszać decyzje (na przykład pivot), a nie ozdabiać slajdy.
10.Portfolio czy jeden produkt — odpowiedź zależy od twojej głowy
Na czym polega: Drew z Anything dwa razy w życiu prowadził portfolio aplikacji i za każdym razem… sekwencyjnie: miesiąc-dwa na pomysł, brak trakcji oznaczał jego uśmiercenie. Jego zdaniem wybór zależy od osobowości: ktoś, kto popada w obsesje, powinien mieć jeden produkt; ktoś, kto świetnie żongluje, może prowadzić kilka. AI dodatkowo ułatwia portfolio, bo zwiększa dźwignię jednej osoby.
Jak stosować: Traktuj portfolio jako narzędzie odkrywania: testuj pomysły jeden po drugim (nie wszystko naraz) i nasłuchuj „ciągnięcia rynku” — tak jak w Anything, gdzie przychód wystartował natychmiast po trafieniu na właściwy pomysł. Gdy poczujesz narastającą obsesję — zawęź do jednej rzeczy.
Na co uważać: Rozproszone portfolio nie wygra z kimś, kto myśli o jednym problemie dwadzieścia cztery godziny na dobę — chyba że świadomie grasz o małą, rentowną skalę. Sam Chris po tej podróży zostaje przy portfolio bez inwestora, ale z otwartymi drzwiami do VC dla większych misji.
Redakcyjne tłumaczenie
Utknąłem — więc lecę do San Francisco
Właśnie wylądowałem w San Francisco. Będę z wami szczery: ostatnio trochę utknąłem. Jeśli oglądacie mnie pierwszy raz — jestem Chris, buduję aplikacje produktywnościowe. Mam ich kilka i radzą sobie przyzwoicie, ale nie wiem, dokąd zmierzam. Próbuję się dokopać do odpowiedzi: skupić się na jednej aplikacji? Rozwijać dalej portfolio? A może podnieść pieniądze na którąś z nich? Szczerze mówiąc, nie znam tych odpowiedzi. Uznałem, że najlepiej będzie po prostu porozmawiać z ludźmi, którzy budują. Mieszkam w Dallas, a tam nie ma zbyt wielu takich osób. Wysłałem więc zapytania, umówiłem się na kilka wydarzeń i poleciałem do San Francisco — do ludzi, którzy są daleko przede mną, żeby nauczyć się jak najwięcej. I zabieram was na wszystkie te spotkania.
Jedziemy do Hog Patch, przestrzeni współpracy PostHog, na spotkanie z twórcami internetowymi i founderami — z obecnego, jak rozumiem, rocznika YC i programu Founders Inc. Jedziemy autonomiczną taksówką — dla Briana, który kręci dla mnie materiał, to pierwsza taka przejażdżka. Akurat wygodnie się złożyło, bo zwykle czuję się skrępowany, kiedy obok siedzi kierowca: tu mamy przenośne studio nagraniowe. Po drodze mamy się spotkać z Willem Wangiem i Mickym — twórcami, których być może też oglądacie. Will kręci przepiękne wizualnie filmy i to jemu zawdzięczam nowy aparat — jeśli jakość obrazu wzrosła, dziękujcie właśnie jemu. Treści Mickeyego trudno mi jednoznacznie opisać: edukacyjne, od bardzo inteligentnego człowieka i znakomitego budowniczego. Szczerze — nie umiałbym opisać też moich, ale robimy zbliżone rzeczy.
W tym tygodniu odbywają się też Stripe Sessions, więc founderzy i budownicze zjechali do miasta z całego świata. Ludzi do zobaczenia jest mnóstwo — to nie jest normalna sytuacja, to zasługa konferencji.
Wydarzenie w Hog Patch: founderzy o tworzeniu treści
Kilka słów o samym wydarzeniu: zorganizowali je PostHog i Convex dla ludzi z obecnego rocznika YC oraz programu Canopy funduszu Founders Inc., żeby opowiedzieć im o tworzeniu treści. Ja, Will i Mickey mieliśmy krótki panel o życiu twórcy internetowego, a potem rozmawialiśmy z founderami. Pewnie powiem to w tym materiale z tysiąc razy, ale energia tutaj jest zupełnie inna. Każdy jest naprawdę pochłonięty tym, nad czym pracuje, i z każdej rozmowy wychodziłem naładowany. (Informacja dodatkowa: Y Combinator to najsłynniejszy na świecie akcelerator start-upów; Founders Inc. — fundusz i inkubator z San Francisco.)
A potem niespodzianka: na wydarzeniu pojawił się Tim, współzałożyciel i współdyrektor generalny PostHog. Jeśli nie znacie tej firmy — to platforma analityki produktowej, której od lat używam we wszystkich moich aplikacjach i o której wielokrotnie wspominałem na kanale; sądzię, że firma jest dziś warta ponad miliard dolarów. Zapytałem, czy oddałby mi kwadrans. Jak można się domyślić, ma absurdalnie napięty grafik, ale kwadrans znalazł — i udało mi się nagrać rozmowę. Najbardziej chciałem się dowiedzieć, jak naprawdę wygląda podnoszenie pieniędzy. Wszystko, co do tej pory zbudowałem, powstało metodą bootstrapu — czyli bez ani dolara z zewnątrz. Chciałem szczerej opinii: jaki jest ten tryb życia? Co poradziłby komuś w mojej sytuacji? Czy ma jakieś wskazówki dla kogoś, kto rozważa rundę? I co sądzi o bootstrapie w ogóle? Oto moja rozmowa z Timem.
Tim z PostHog: co naprawdę znaczy podnieść pieniądze
Chris: Dziękuję, że znalazłeś czas. Moi widzowie znają mnie jako samotnego dewelopera, gościa od bootstrapu — nie chcę zespołu, nie chcę inwestorów. A ty żyjesz w zupełnie innym świecie. Szczerze: wiem za mało, żeby o tym sensownie rozmawiać, i właśnie dlatego przyjechałem do San Francisco. Jakie są plusy i minusy? Dlaczego wy postanowiliście wziąć pieniądze?
Tim: Myślałem o bootstrapie — przez pierwsze pół roku faktycznie tak działaliśmy. Uważam to za w pełni poważną opcję i dla wielu ludzi właściwą. Wszystko zależy od rodzaju firmy, którą chcesz zbudować. Gdybyśmy budowali coś w bardzo konkurencyjnej przestrzeni, bootstrap byłby bardzo trudny — nie bylibyśmy w stanie zrobić potrzebnych inwestycji.
Chris: Macie na koncie jakieś błędy — z samego finansowania albo z wydawania podniesionego kapitału — o których możesz opowiedzieć, żeby mnie i innym pomóc ich uniknąć?
Tim: Te „historie z piekła” związane z finansowaniem to najczęściej efekt pracy z niewłaściwymi ludźmi. Z inwestorem, który ma niewłaściwe zachęty albo błędne wyobrażenie o tym, co znaczy inwestowanie w firmy. Wielka zaleta ekosystemu San Francisco, a zwłaszcza środowiska YC, z którego pochodzimy, jest taka, że inwestor, który naciąga founderów, ma naprawdę dużo do stracenia — reputację i relacje na lata. W naszym kręgu często powtarzamy, że nigdy nie chcielibyśmy brać pieniędzy od europejskich funduszy VC. Nie że z europejskimi funduszami jest coś z natury nie tak — po prostu ich zachęty są inne: inaczej definiują, na czym im zależy i skąd ma przyjść zwrot. I jeszcze coś, co brzmi banalnie, ale z doświadczenia wiem, że debiutujący founderzy często nie znają standardów: weź naprawdę dobrego prawnika i nie negocjuj tego sam. Prawnicy, którzy widzieli wiele takich transakcji, po prostu wiedzą, co jest normą. Typowa seria A kosztuje dziś chyba około stu tysięcy dolarów opłat prawniczych — i ci najlepsi są tego warci, bo widzieli setki serii A. Wiedzą, o co pytać i na czym się upierać. My robiliśmy coś takiego: siadaliśmy z prawnikami i mówiliśmy — według nas tyle mamy przewagi w tej negocjacji; co przy takiej sile możemy wycisnąć? Przykład: raczej nie oddawaj miejsca w radzie dyrektorów, jeśli nie musisz. A jeśli w późniejszych rundach już je oddasz — spróbuj tak zbudować strukturę, żeby zachować kontrolę. Czasem ludzie godzą się na dwa miejsca dla founderów, dwa dla inwestorów i jedno „niezależne” — to w praktyce oznacza utratę kontroli. Naciskaj na większy udział founderów w radzie. Dałoby się godzinami rozmawiać o niuansach praw głosowania — i to jest właśnie temat dla prawnika. Jest mnóstwo sposobów, żeby przechylić układ na swoją stronę. Aha, i jeśli budujesz gorący start-up AI, masz teraz sporą przewagę. Nie wiemy, jak długo potrwa — ale możesz dziś wyegzekwować zapisy, o które w innych okolicznościach nie miałbyś jak zapytać.
Chris: A tryb życia — taki, jakiego się spodziewałeś po podniesieniu pieniędzy? Cięższy? Łatwiejszy?
Tim: Wracamy do kwestii kontroli. Widzę mnóstwo ludzi przewlekle zestresowanych, bo nie panują nad własną firmą albo bo inwestorzy pchają ich w niewłaściwe kierunki. Na przykład inwestorzy namawiają cię do sprzedaży dla dużych korporacji, kiedy ty uważasz, że powinieneś sprzedawać mniejszym firmom. Niewłaściwi inwestorzy będą pchać w to zbyt wcześnie. Dlatego wybór ludzi, z którymi pracujesz, jest kluczowy. My mieliśmy szczęście — nasi inwestorzy wspierali nas od początku. Zła rada typu „zatrudnij mnóstwo drogich executive’ów” — to akurat jeden ze sposobów, w jaki ludzie tracą kontrolę nad firmą: wokół kręci się zarząd, któremu nie ufają i którego nie lubią. Ostatecznie to twoja firma i ty powinieneś podejmować te decyzje. Kiedy ludzie są nieszczęśliwi w swoich firmach, to zwykle dlatego, że ten układ zrobili źle.
Druga sprawa, o którą pewnie pytasz — finanse osobiste. To zależy od inwestora. Dobry inwestor chce, żebyś od początku brał przyzwoitą pensję, żebyś mógł się skupić na tym, na czym powinien. Matt Mochary napisał o tym świetny wpis o byciu CEO z małymi dziećmi. (Informacja dodatkowa: Matt Mochary to znany w Dolinie Krzemowej coach founderów.) To temat z późniejszego etapu — potrzeba wtedy całej armii niani, nocnych pielęgniarek, zarządzających domem. Jego teza: firma powinna za to płacić. Firma powinna opłacać twoje skupienie na budowaniu czegoś naprawdę dużego. Dobrzy inwestorzy to rozumieją. Zły inwestor woli, żebyś głodował. Wróćmy na wcześniejszy etap: jeśli stresujesz się, czy jechać autobusem czy Uberem, to znaczy, że energię decyzyjną, którą powinieś wydawać na biznes, tracisz na codzienność. Żaden inwestor — może poza due diligence — nigdy nie pytał, ile sobie płacimy. Są i tacy, którzy traktują firmę jak skarbonkę i płacą sobie absurdalnie dużo; ty masz się skupiać na podnoszeniu wartości udziałów. Ale San Francisco to drogie miasto i po rundzie zupełnie rozsądne jest wypłacanie sobie tyle, żeby wynająć przyzwoite mieszkanie i jeździć Uberem, kiedy trzeba. To zresztą pewne nieporozumienie, w którym sam długo tkwiłem: że po podniesieniu pieniędzy — zwłaszcza jeśli przychodzisz z dużej korporacji technologicznej — musisz obniżyć pensję. Niekoniecznie. Zależy od inwestorów. Reguła kciuka: jeśli zaczynasz dużo oszczędzać, to znaczy, że płacisz sobie za dużo. Inwestorzy chcą, żebyś myślał o firmie, a nie o prywatnych problemach.
I jeszcze temat, o którym publicznie mówi się zbyt rzadko: secondaries. Popularne wyobrażenie brzmi tak: jeśli budujesz bez inwestora, możesz wyciągać pieniądze z firmy od razu; jeśli masz VC, pracujesz bardzo długo — aż do wejścia na giełdę — i dopiero wtedy coś monetyzujesz. W rzeczywistości, mówiąc ogólnie: w większości firm, które dojdą do serii B czy C, inwestorzy chcą, żeby founder sprzedał trochę własnych udziałów i zrealizował część wartości wcześniej. Z tego samego powodu co wcześniej: mają się skupiać na biznesie, nie stresować się życiem prywatnym i podejmować odważne zakłady. Założyciel tak przywiązany do zachowania wartości, że unika ryzyka, jest dla firmy i inwestora znacznie gorszy niż założyciel, który może postawić wiele na jedno. Secondary to po prostu mechanizm, który sprawia, że interesy obu stron idą w tym samym kierunku. I to jest ten niuans, którego ludzie nie łapią, porównując bootstrap z VC: jeśli bierzesz pieniądze od funduszy, musisz budować dużą firmę — a inwestorzy chcą, żebyś na pewnym etapie mógł coś zrealizować także dla siebie. Czasem widzę to już przy serii C, co jest dość odważne; zdarza się przy serii A, ale typowo B i C. Ludzie zdejmują trochę pieniędzy — i to działa, bo inwestor chce, żebyś strzelał wysoko. Ty pewnie też chcesz, ale gdy cały twój majątek tkwi w firmie, przychodzi to trudniej. Robiliśmy też rundy secondary dla pracowników — i dla nich to często znaczy to samo.
Chris: To dla mnie nowość. Słyszałem o secondaries, ale nie wiedziałem, że ludzie robią to właśnie w tym celu.
Tim: Znowu: chodzi o zgranie zachęt. Szkoda, że nie mamy więcej czasu.
Chris: Bardzo dziękuję.
Zlot indie hackerów: prawie cały park rentownych bootstraperów
Ta część była zupełnie nieplanowana. Spotkałem Marka Lou — jeśli nie znacie, to jeden z największych indie hackerów, samotny deweloper i prawdopodobnie główna osoba, na którą patrzę w tym środowisku. Akurat był w mieście na Stripe Sessions. Rano zobaczyłem, że organizuje spotkanie w parku — przyszedłem, a zjawilo się ponad stu indie hackerów. Powiem szczerze: do San Francisco leciałem głównie rozmawiać z founderami firm VC — z ludźmi, którzy podnoszą kapitał i budują szybko rosnące firmy. Ten zlot bootstraperów, który wyszedł znikąd, wydał mi się wręcz znakiem od wszechświata: zostań przy swoim i dalej buduj aplikacje w pojedynkę. Rozmawiałem z kilkoma znakomitymi budowniczymi — wszyscy w pełni bez inwestora — i klimat był zupełnie inny niż dzień wcześniej. Nie w złym sensie, po prostu inny: mniej rozmów o skalowaniu i rundach, więcej o samym budowaniu. Porozmawiałem też z Markiem i jego żoną Wanji — wielkie podziękowania dla nich obojga za zorganizowanie całości.
Na spotkaniu padło: „Prawdopodobnie jesteśmy jedynymi w San Francisco, którzy nie podnieśli ani dolara — i wszyscy tu jesteśmy rentowni. Myślę, że należą nam się za to gorące brawa.”
WhisperFlow: Sahes o wielkich ambicjach i produktach, do których się wraca
Następny przystanek: biuro WhisperFlow. Właśnie się do niego sprowadzili, więc jedyne, co zdradza lokalizację, to logo na szybie. Idę porozmawiać z inżynierami i, jeśli się uda, z CTO — o tym, jak się buduje szybko rosnącą firmę. Większość z was pewnie kojarzy WhisperFlow, bo mówię o nim w swoich materiałach bez przerwy: to najlepszy sposób, żeby rozmawiać z Claude Code i Cursor, a szczerze — żeby dyktować komputerowi wszystko. Zwiedziłem nowe biuro, a podczas rozmowy inżynierowie opowiadali, że produkt działa na czterech platformach — Mac, Windows, Android, iOS — a każda to zupełnie inny świat.
Usiadłem z Sahesem, współzałożycielem i CTO. Chciałem go o dwie rzeczy wypytać. Pierwsza, podobnie jak u Tima: jak wygląda życie w firmie finansowanej przez VC. Druga: jak zbudowali tak znakomity produkt. Nie mam dowodów, ale przeczuwam, że WhisperFlow ma jedne z najlepszych krzywych retencji w branży — każdy, kogo do nich wysyłam, wciąż korzysta z aplikacji miesiącami. Skoro on jest CTO, chciałem się dowiedzieć, jak im się to udało. Oto rozmowa.
Chris: Kiedy zakładaliście firmę, rozważaliście w ogóle bootstrap, czy od początku było jasne, że musicie podnieść pieniądze?
Sahes: Zaczynaliśmy jako firma badawczo-rozwojowa od sprzętu neuronaukowego. Bardzo trudno doprowadzić taki sprzęt do setek tysięcy użytkowników bez wsparcia venture. Dla nas decyzja od początku była dość jednoznaczna.
Chris: Co myślisz o bootstrapie kontra podnoszeniu pieniędzy?
Sahes: Najważniejsze w obu światach jest to, żeby budować coś, co twoim zdaniem ma zdrowy model biznesowy. Zaleta bootstrapu: wiesz, że model jest zdrowy, bo nie działasz na gotówce wstrzykiwanej z zewnątrz. Pułapka wersji VC-owskiej: za dolarami funduszy można ukryć zepsuty model biznesowy. Ogromną rolę gra tempo wzrostu i ambicja produktowa. My chcemy łączyć trenowanie coraz lepszych modeli głosu z budową następnej generacji relacji człowiek–komputer: sterowania głosem działaniami w całym systemie operacyjnym. Chcemy, żeby produkt sfera codziennie używały setki milionów, może miliardy ludzi. To wszystko wymaga budowania bardzo zdolnego zespołu bardzo szybko i równolegle — a to wymaga kapitału.
Chris: Skąd u was ta potrzeba budowania czegoś tak dużego i tak szybko? Co was w to wciągnęło?
Sahes: To mieszanka obłąkańczego przekonania, że coś takiego jest w ogóle możliwe, i pewnej realnej zdolności do rozwiązywania takich problemów — to nas motywuje, żeby spróbować. I trochę poczucia odpowiedzialności: jeśli czuję, że mam te umiejętności, chcę zużyć je na rzeczy, które ludzie uznają za użyteczne i które pasują do ich życia. Choćby odrobinę im pomogą.
Chris: Brzmi jak bardzo dobra motywacja. Szczerze — rozmawiałem z founderami, którzy chcą budować szybko rosnącą firmę po prostu dlatego, że fajnie to wygląda albo że wszyscy tak robią. Co myślisz o… nie wiem nawet, jak to nazwać. Z zewnątrz wygląda, że sporo ludzi tutaj właśnie gra founderów, zamiast nimi być.
Sahes: San Francisco to spektrum. Moim zdaniem niemal wszystkie najbardziej wpływowe firmy w Dolinie powstały dlatego, że ich twórcy naprawdę boli problem, który rozwiązują. To źródło motywacji także dla mnie i mojego współzałożyciela — on buduje asystenty i interfejsy głosowe, odkąd skończył dwanaście lat. Dosłownie od dwunastego roku życia, półtorej dekady obsesji na punkcie tego jednego problemu, bo po prostu go obchodzi. Założę się, że OpenAI, Anthropic czy Stripe powstały dlatego, że ich founderzy z własnego doświadczenia znali problem, który naprawdę, ale to naprawdę chcieli rozwiązać. Oczywiście w San Francisco istnieje cała nisza „foundera jako stylu życia”. Ale takich firm mniej się rozkręca — bo, mówiąc szczerze, to kiepski wybór lifestyle’owy. To praca bardzo satysfakcjonująca i bardzo wynagradzająca, ale to nie jest przyjemny sposób spędzania czasu.
Chris: Czekaj, opowiedz więcej — bo ja przez długi czas chciałem właśnie firmę „lifestyle’ową”, a patrzenie na founderów z zewnątrz wygląda ekscytująco. Mówisz, że od środka bywa inaczej?
Sahes: Żeby być udanym founderem w skali venture, muszę nieustannie patrzeć na naszą firmę i pytać: jak sprawić, żeby szło jeszcze szybciej? Muszę więc niemal na stałe żyć w niezadowoleniu ze stanu rzeczy. I w permanentnej czujności — trochę jak z tytułu książki Andy’ego Grove’a „Only the Paranoid Survive”. Nie w sensie paniki; raczej nieustannej uwagi. No i potrzeba gigantycznej tolerancji na chaos — losowe rzeczy wlatują ci w twarz dokładnie wtedy, kiedy jesteś skupiony na czymś zupełnie innym.
Chris: Masz jakąś radę dla kogoś, kto stoi przed wyborem — podnosić pieniądze czy nie? Gdybyś miał wskazać jedną, góra dwie rzeczy, które pomogą to rozstrzygnąć?
Sahes: Ważne są dwie. Pierwsza: czy naprawdę obchodzi cię ten problem i czy będziesz zadowolony, pracując nad nim pięć, dziesięć lat? Jeśli tak — prawdopodobnie warto. Jeśli nie — unikałbym, bo problem, mamy nadzieję, zostanie z tobą na stałe, a to, że ci na nim zależy, poniesie cię przez wszystkie wzloty i upadki. Druga: jak duży jest rynek? Sam w pełni doceniłem to dopiero niedawno: wielkość rynku ostatecznie przesądza, jakiego wyniku w skali venture w ogóle można osiągnąć. Jeśli problem, nad którym pracujesz, jest na tyle szeroki, że z czasem jego wpływ na życie ludzi może rosnąć — to dobry kandydat do podniesienia pieniędzy zamiast bootstrapu.
Chris: Macie jeden z najlepszych produktów, jakie widziałem. Nie znam waszą retencję, ale zakładam, że ekstremalnie wysoką — każdy, kogo do was odsyłam, miesiącami wciąż używa WhisperFlow. To czyste szczęście czy macie receptę na produkt, który „przywiera”?
Sahes: To zawsze kombinacja szczęścia i umiejętności. Pierwsza rzecz, którą budowaliśmy, to asystent głosowy robiący mnóstwo rzeczy — mógł na przykład „umówić mi kolację ze znajomym na pojutrze, gdzieś w okolicy”. I zauważyliśmy coś ciekawego: testowaliśmy tę aplikację, ale jej nie używaliśmy. Testowaliśmy, ale nie używaliśmy — to ważne rozróżnienie, wcale nie oczywiste za pierwszym razem. Ja zawsze chciałem kochać wszystko, co buduję, więc się do tego przywiązuję, używam jako tester nowych funkcji i myślę, że korzystam — a w rzeczywistości nie korzystam. Dyktowanie było pierwszą rzeczą, przy której wszyscy naprawdę zmieniliśmy nawyki. Wychwyciliśmy kilka — cztery, pięć — kluczowych rzeczy, które sprawiały, że produkt wciągał, i podwoiliśmy oraz potroiliśmy wysiłek na nich. To zadziałało. Pierwsza wersja była rozszerzeniem Chrome. Osiemdziesiąt procent użytkowników z niej odpadło, bo próbowali używać poza przeglądarką — irytowali się i odpuszczali, bo nie mogli zbudować nawyku wszędzie. To było aż tak proste. Patrząc ogólnie: budując produkty, zwłaszcza konsumenckie, krok pierwszy to niemal zawsze zaangażowanie i retencja. Jeśli masz coś, do czego ludzie wracają, myślisz o aktywacji — jaki odsetek nowych użytkowników da się do tego doprowadzić. Jeśli to masz, myślisz o wzroście i o tym, jak sprowadzać ludzi do lejka. A gdy ogarniasz wzrost, myślisz o monetyzacji. W pierwszym produkcie zrobiliśmy dobrze jedno: prosta rzecz, która naprawdę zmieniała zachowania i do której się wracało. Za każdym razem, kiedy planujemy wypuścić nową funkcję na dużą skalę, wychodzimy od takiego momentu olśnienia: jak zrobić coś maksymalnie wciągającego, wchodzącego w życie ludzi — a dopiero potem dokładamy kolejne warstwy. Myślę, że ta kolejność obowiązuje w niemal każdym udanym produkcie konsumenckim: rozwiązują te problemy właśnie w tej kolejności i każdy z nich rozwiązują naprawdę dobrze.
Chris: Jakie metryki powinienem śledzić — poza przychodem? A właściwie: czy przychód w ogóle jest ciekawą metryką?
Sahes: Przychód to metryka, którą zajmujemy się ostatnia. Zawsze najpierw zaangażowanie: jak głęboko ludzie wchodzą w produkt. Z tego budujesz krzywą retencji — po jakim poziomie zaangażowania ludzie zostają na zawsze. Potem krzywe aktywacji: co pomaga ludziom dojść do punktu, w którym produkt „przywiera”. Wzrost to osobny temat, z własnym zestawem wskaźników — łatwiejszych do zdefiniowania. Monetyzacja na końcu. Jeśli startujesz od czegoś wciągającego, z retencją, wszystko pozostałe nadchodzi samo. Jeśli nie startujesz od tego, będzie bardzo trudno.
Chris: Ja teraz patrzę praktycznie tylko na retencję z pierwszego tygodnia. Czyli źle patrzę?
Sahes: Wszystkie te metryki tylko zapowiadają to, czego chcesz długoterminowo — czyli retencję w tygodniu dwunastym i dwudziestym czwartym. Cel: krzywa retencji, gdzie na osi X masz czas, a na osi Y odsetek ludzi, którzy zostali. Szukasz „łokcia” — punktu, po którym nic już się nie zmienia. Ten próg możesz traktować jako granicę między różnymi scenariuszami. U nas na przykład po przekroczeniu tysiąca wypowiedzianych słów — albo dwustu, albo dwóch tysięcy — wiemy różne rzeczy o tym, jak prawdopodobne, że ktoś zostanie na zawsze. Chodzi o znalezienie progu, po którym ludzie zostają. Przed nim liczy się głębokość zaangażowania: co sprawia, że ludzie wracają znów, i znów, i znów. Bo ogromna różnica jest między kimś, kto otwiera twoją aplikację raz dziennie albo raz w tygodniu, a kimś, kto otwiera ją dwadzieścia razy dziennie. To nie to samo. Jeśli ktoś patrzy na twoją rzecz dwadzieścia razy dziennie, odkryłeś coś, na czym mu naprawdę, naprawdę zależy — a nie coś, o czym z czasem zapomni.
Chris: Co konkretnie śledziliście?
Sahes: Wypowiedziane słowa. Ile człowiek mówi do komputera. Śledzimy też liczbę dyktowań, ale słowa są całkiem dobrym wskaźnikiem.
Chris: I próbowaliście po prostu podnosić tę liczbę?
Sahes: To przyszło później, kiedy już wiedzieliśmy, że wewnętrznie produkt „trzyma”. Wtedy używaliśmy tego, żeby sprawdzać, czy trzyma na zewnątrz. Z czasem coraz więcej wysiłku szło w to, by ludziom szybciej doprowadzić do momentu olśnienia.
Chris: A na samym początku, zanim produkt był tak mocny? Czego wtedy patrzyliście?
Sahes: Wszystko było jakościowe. Moim zdaniem dla większości wartościowych sygnałów wystarczy obejrzeć pięć osób używających produktu — powiesz sobie mnóstwo o tym, co zrobią, a czego nie. Nawet onboarding: posiedź przy kimś przechodzącym pierwsze kroki — w którymś momencie się zagubi, będzie klikał na oślep, robił zabawne rzeczy — i to zwykle wystarczy, żeby wiedzieć, co poprawić w następnej iteracji. U nas sporo tego było wewnętrznie. A pierwsza setka użytkowników zewnętrznych — znajomi, którzy odpadli, bo nie mogli używać produktu poza Chrome — nie wymagała żadnej telemetrii. Po prostu mi powiedzieli: „Przestałem używać. Próbowałem w natywnej aplikacji Slacka, wciąż nie działało, irytowało, więc usunąłem.”
Chris: Czy śledzenie metryki typu „wypowiedziane słowa” zbyt wcześnie zaszkodziłoby?
Sahes: Chyba ją mieliśmy, ale nie była głównym punktem iteracji. Była zbyt wolna.
Chris: Jedna rada dla kogoś, kto chce zbudować naprawdę dobry produkt?
Sahes: Zbuduj coś, czego sam chcesz, i iteruj, żeby było coraz lepsze dla ciebie. Będziesz bardzo wyrozumiały dla beznadziejnej wersji czegoś, czego sam pragniesz. A jeśli będziesz usuwać każdą drobną irytację, to spora szansa, że na świecie są inni tacy jak ty — i dla nich to zbudujesz. Tak zrobiliśmy my i tak robimy dalej. To też sprawia, że budowanie jest frajdą: tworzysz rzecz, której sam chcesz, a dopiero potem wymyślasz, jak ją skalować.
Chris: Nie wiedziałem, ile rzeczy braliście pod lupę tak wcześnie. Dziękuję bardzo za rozmowę.
Sahes: Dziękuję za przemyślane pytania.
Po wyjściu z biura skracamy sobie drogę trzyminutową przejażdżką — znowu autonomiczną taksówką. W środku zaglądamy pod fotel: kamera, ładowarka bezprzewodowa, port USB-C. Trzy minuty przyszłości za grosze.
Greptile: 24-letni CEO o produkcie, przychodzie i product-market fit
Kolejny przystanek: Greptile, platforma do automatycznego przeglądu kodu oparta na AI. Wspominałem o niej w filmie o moim workflow — i powiem wprost: dziś nie oddaję kodu do produkcji bez niej. Zbudowali znakomity produkt, firma rośnie bardzo szybko, a zrobiła to znacznie mniejszym zespołem niż wszyscy, których wcześniej odwiedziłem. Rozmawiałem z Docem, CEO Greptile — z najmłodszą osobą w tym整个 materiale. Ciekawiło mnie, jaką perspektywę przyniesie. Głównie chciałem pogadać o VC i podnoszeniu pieniędzy — czego życzyłby sobie wiedzieć, zanim zaczynał. A przy okazji, jak przy WhisperFlow, chciałem się dociec, jak zbudowali taki produkt. Pytałem o metryki i odpowiedzi mnie zaskoczyły.
Chris: Nie wiem, czy jest ci wygodnie powiedzieć na kamerze, ile masz lat…
Doc: Jasne, mogę. Dwadzieścia cztery.
Chris: Dwadzieścia cztery! I zbudował taką firmę. Gdzieś przy stole pada żart, że w Dolini Krzemowej dwudziestolatek to niemal „wiekiem sędziwy” wiek. To jest twoja pierwsza runda, tak? Dlaczego wybraliście tę drogę — dało się zbootstrapować?
Doc: Nie do końca. Studiowałem w Atlancie, bardzo daleko od Doliny. Georgia Tech ma świetny kierunek informatyczny, ale wtedy większość absolwentów szła do wielkich korporacji. Dziś ludzie częściej zakładają firmy albo robią niezależne projekty. Ja natknąłem się na ten świat, w którym ludzie dostają kapitał, żeby robić ambitne rzeczy — i ta idea bardzo mnie pociągnęła, więc się przenieśliśmy. Zabawna rzecz: w ogóle nie przyszło mi do głowy, że można bootstrapować. Kultura podnoszenia pieniędzy jest tu tak głęboko zakorzeniona — prasa technologiczna pisze głównie o tym, kto ile podniósł, a te historie są ubóstwiane.
Chris: Skoro już wiesz, że bootstrap istnieje — coś by to zmieniło?
Doc: To dwa osobne pytania. Pierwsze: czy chciałbym bootstrapować? Z tego, co widzę, bootstrap jest znacznie trudniejszy — mnóstwo rzeczy mamy łatwiejszych dzięki kapitałowi zdobytemu z góry. Drugie: jest zestaw bardzo ambitnych pomysłów, przy których ekscytująco się pracuje. Walidacja kodu: na świecie powstaje gigantyczna ilość kodu i ogromna wartość ekonomiczna tkwi w sprawdzaniu, czy jest poprawny. Ta możliwość jest tak duża, a potencjalna firma, która mogłaby opanować rynek, tak wielka, że to przestrzeń bardzo atrakcyjna dla ambitnych founderów i dla inwestorów z dużym kapitałem. Gdybyśmy tu bootstrapowali, ktoś konkurowałby z nami z wielokrotnie większymi zasobami. Ameryka to efektywny rynek przedsiębiorczości: większość pomysłów, które nadają się do sfinansowania przez fundusze, zostanie przez fundusze sfinansowana — i to bardzo utrudnia ci walkę. Znamy przypadki pokonania lepiej sfundowanej konkurencji, ale rzadko firmom opłacanym wyłącznie z własnych przychodów udaje się pobić firmy, które podniosły choćby trochę kapitału z zewnątrz.
Chris: Co cię zaskoczyło, kiedy już byłeś w tym w środku?
Doc: Największa rzecz: nie wiedziałem, jakie to będzie trudne. Gdybym wiedział, pewnie bym nie zaczynał. I szczerze — nie wyobrażam sobie, żebych w tym życiu zakładał jeszcze jedną firmę. To jest ta firma i muszę zrobić wszystko, żeby się udała, bo nie chcę wracać do stanu, w którym nie ma się dopasowania produktu do rynku. Trudno komuś wytłumaczyć, czym jest product-market fit, jeśli tego nie przeżył. Wielu ludzi mi to opisywało; mieliśmy momenty, w których myśleliśmy, że „chyba mamy” — a kiedy naprawdę mieliśmy, było oczywiste, że żadne z tamtych nie było prawdziwe. Jeśli masz — wiesz. Jeśli się zastanawiasz — nie masz.
Chris: Błędy, które utkwiły ci w pamięci — coś, co chciałbyś powiedzieć sobie z przeszłości albo komuś, kto planuje firmę taką jak Greptile?
Doc: Długo zajęło nam zrozumienie dwóch rzeczy. Że trzeba spędzać mnóstwo czasu z użytkownikami. I że znacznie lepiej budować coś dla siebie albo dla ludzi, których znasz, niż dla hipotetycznej trzeciej osoby. Przełom nastąpił, kiedy uświadomiliśmy sobie, że to, co robiliśmy wcześniej, nie działa. Można bardzo długo oszukiwać sam siebie, że działa. Przenieśliśmy się do San Francisco w 2023 roku z generalnym planem „plecak i marzenie” — i przez cały czas prawie coś działało: prawie mieliśmy klienta, prawie mieliśmy przychód. I dostaliśmy jedną poradę dotyczącą miesięcznych raportów dla inwestorów — nie pamiętam już od kogo: na samej górze wpisz „przychód =” i kwotę. Dosłownie liczbę dolarów z tego miesiąca. Przychód jest w dużej mierze odpowiednikiem — dolną granicą — wartości, którą tworzysz dla użytkowników. Są nieetyczne sposoby robienia przychodu, ale ogólnie uważam, że biznesy są z natury dobre: kiedy firma zarabia, to zwykle dlatego, że tworzy wartość dla kogoś, kto chętnie za to płaci. Wpisanie konkretnej liczby na górze wymusza dyscyplinę. Od tamtej pory — dwa i pół roku — nie opuściliśmy ani jednego miesiąca. Raport idzie pierwszego dnia kolejnego miesiąca, a na samej górze stoi dokładny przychód. Zmuszanie się do skrajnej szczerości co działa, a co nie, rodzi znacznie lepsze decyzje. U nas skończyło się to uświadomieniem sobie, że robimy oprogramowanie do zbierania feedbacku dla firm konsumenckich — dziedziny, o której nie wiedzieliśmy kompletnie nic. Że w tej przestrzeni nie zarobimy. Że potrzebujemy pracować nad czymś, gdzie mamy szansę na unikalny wgląd albo odmienne zdanie.
Chris: Stoję przed wyborem: bootstrapować dalej to, co robię, czy podnieść VC. Sporo widzów pewnie jest w podobnym punkcie. Czy ten tryb życia jest inny, niż go sobie wyobrażałeś?
Doc: Jedna rzecz: dopóki bootstrapujesz, drzwi otwarte w obie strony — w każdej chwili możesz postanowić podnieść pieniądze. Jeśli zrozumiesz, że bez tego trudno zbudować coś dużego, albo jeśli po prostu zmienisz zdanie o tym, czego chcesz — „właściwie nie chcę tylko strumienia gotówki dla siebie, chcę zbudować naprawdę dużą firmę”. Trzeba tylko mieć świadomość, że wynik finansowy po podniesieniu VC może być wyraźnie gorszy, niż gdybyś nie podnosił — i musisz być z tym w porządku. Zmieniasz cały profil ryzyka i nagrody swojej kariery. A jeśli o styl życia: w oprogramowaniu i technologii panuje skrajna zasada „zwycięzca bierze wszystko”. Salesforce jest dziesięć razy większy od HubSpota i praktycznie nie ma trzeciego CRM-a. Uber jest dziesięć razy większy od Lyfta i nie ma trzeciej firmy z przewozami. Jeśli coś zrobisz naprawdę dobrze, robisz to w końcu dla wszystkich. A skoro lukratywny rynek przyciąga wielu mądrych ludzi próbujących zająć go w całości, bycie trzeczym najlepszym jest tak trudne, że równie dobrze można nie zaczynać. Więc jeśli wybierasz VC — co domyślnie znaczy, że próbujesz zbudować naprawdę dużą firmę — musisz wierzyć, że to będzie jedyna rzecz, którą robisz. I grać, żeby wygrać. Szczerze: startowanie zaraz po studiach było dla nas w pewnym stopniu przewagą. Nigdy nie doświadczyliśmy normalnej pracy etatowej — byliśmy studentami, którzy uczyli się cały czas, firmę ogarniali po godzinach i mało spali. Młodość ma mnóstwo wad: brak doświadczenia, często brak rozeznania, trudniej zatrudnić świetnych ludzi na starcie — w samej Dolinie mniej, bo tu jest mniej dogmatów na temat wieku. Ale przewaga jest taka, że nie masz żadnych oczekiwań co do stylu życia. Bardzo długo dzieliłem z kimś pokój i całkiem nam to odpowiadało. Ledwo starczało nam na pensje — do dziś jesteśmy współlokatorami. Gdybyśmy mieli już ułożone życie, znacznie trudniej byłoby mieszkać na ograniczonych zasobach i wlewać w pracę wszystko.
Chris: To ma sens — znacznie trudniej jest obniżyć sobie standard życia, niż po prostu nie mieć go od początku. Zbudowaliście, moim zdaniem, szalenie dobry produkt. Jakie metryki śledziliście na początku?
Doc: Naszą siłą na starcie było bardzo oszczędne gospodarowanie wysiłkiem: wybieraliśmy dokładnie właściwą proporcję jakości do tempa. Przez długi czas nie mierzyliśmy niczego. Sami używaliśmy produktu i myśleliśmy: to jest wyraźnie słabe — nie potrzebujemy rozbudowanej maszyny ewaluacyjnej, żeby stwierdzić, że jest słabe. Widzisz i jest słabe. Najpierw doprowadźmy do stanu, w którym my uważamy, że jest dobrze, pokażmy użytkownikom, niech oni uznają, że jest dobrze — a dopiero potem zaczynajmy mierzyć. Dopiero po kilku miesiącach i setkach klientów, gdy mówili, że „coś jest lekko nie tak”, ale trudniej było wskazać co, zbudowaliśmy rozbudowaną infrastrukturę ewaluacji. Na początku wszystko było skrajnie „na czucia” — i to pozwalało nam bardzo szybko działać i być wobec siebie szczerymi. Za wczesne mierzenie psuje to, że przestajesz ufać instynktowi. Jedna z moich ulubionych historii pochodzi od Davida Holza, founder’a Midjourney: jego ewaluacja polega na zestawie promptów — sto czterdzieści cztery albo ileś tam — generujących obrazy, i na wielkim ekranie w biurze pojawia się siatka dwanaście na dwanaście. David patrzy na każdy z osobna i jeśli są dobre, ta wersja przechodzi i idzie na produkcję. On sam jest tą ewaluacją. Ten produkt jest zresztą bardziej sztuką, trudniej go zmierzyć — ale wierz mi, na wczesnym etapie można zajść zadziwiająco daleko, ufając instynktowi i będąc ze sobą szczerym, czy jest dobrze.
Chris: To dla mnie naprawdę dobra wiadomość. Miewam syndroma oszusta, kiedy nie śledzę odpowiednich metryk — jak słyszę, że Greptile czy Midjourney działają trochę „na czucia”, od razu jest mi lżej.
Doc: To, co wbijano nam do głów — zwłaszcza w YC — brzmiało tak: przed product-market fit twoim jedynym problemem jest to, że nie masz product-market fit. Nie masz innych problemów. Twoim problemem nie jest to, że recall albo precision jest za niskie. Twoim problemem jest to, że nie masz klientów. Zawsze. Po product-market fit zaczynają się problemy od numeru dwa do dziesięciu tysięcy. Ale najpierw trzeba załatwić problem numer jeden — to on odblokowuje wszystkie pozostałe.
Chris: To wszystko, co miałem. Dzieki, Doc — i to mnie zabija, że przy dwudziestce czwórce mówisz tak płynnie.
Przy pożegnaniu próbuję odgadnąć rozmiar zespołu Greptile. Doc każe mi typować niżej — bo za podanie prawdziwej liczby „mógłbym zostać zwolniony”. Tyle osób, tyle wpływów.
Anything.com: półtora roku bez inwestora, potem wielka runda
Ostatnie biuro w tej podróży: Anything.com — platforma, na której z samego prompta powstaje w pełni działająca aplikacja. Firma rośnie bardzo szybko i niedawno zamknęła dużą rundę. Ale tego, czego nie wiedziałem, wchodząc: przez pierwszy rok i pół działali bez inwestora. Zrobili kilka milionów przychodu, zupełnie szczupłą strukturą — zanim wzięli choć dolar z zewnątrz. Dotychczas wszyscy moi rozmówcy podnosili pieniądze od początku, więc na tę rozmowę czekałem najbardziej. Rozmawiałem z Drew, CEO i współzałożycielem. Oczywiście o finansowaniu i wniesionych lekcjach — ale też, bardzo osobiście, o jego zdaniu na temat bootstrapu i tego, co robię z moim portfolio aplikacji.
Chris: Jestem w firmie, którą nazwałbym bardzo szybko rosnącym start-upem. Podnieśliście venture capital i chcę usłyszeć, jak to wyglądało.
Drew: My przez pierwszy rok i pół bootstrapowaliśmy — i doszliśmy do kilku milionów przychodu. Bootstrap dał nam dwie rzeczy. Po pierwsze: byliśmy niesamowicie szczupli, tylko ja i mój współzałożyciel. Po drugie — mieliśmy znacznie większe ambicje niż to. Ktoś powiedział mi wtedy coś, co uznałem za świetną poradę: „Wskaż firmę o skali ambicji, którą próbujesz zbudować, która nie wzięła zewnętrznego finansowania”. Bardzo się starałem znaleźć taką — o podobnej wielkości i podobnych ambicjach. Odpowiedź brzmiała: nie ma. To było dla nas rozstrzygnięcie. A samo wzięcie pieniędzy okazało się lepsze, niż się spodziewałem. Daje więcej pola manewru, żeby się za coś zabrać. Więcej ryzyka i szans na porażkę — ale to wpisane w tę grę: albo będziesz skrajnie wielki, albo zerem. Podnoszenie pieniędzy zdejmuje ze stołu sporo opcji pośrednich — co bywa i dobre, i złe. Zależy, jaki finalny wynik uznasz za sensowny i ekscytujący, i na co chcesz mieć siłę.
Chris: Jakieś błędy z finansowania albo budowania firmy VC, które przychodzą ci do głowy?
Drew: Mnóstwo. Podnosiłem kapitał trzy razy i za każdym razem szło mi lepiej. To umiejętność, której się człowiek uczy — nikt nie rodzi się w niej dobry. Jest mnóstwo mechaniki, mnóstwo o tym napisano, ale sedno: próbujesz przejść od stanu, w którym nie ma rynku dla twojej firmy, do stanu, w którym jest. I to, co ciągle zaniżałem w swoich ocenach: ile znaczy psychologia — prowadzenie procesu, wytworzenie u inwestorów poczucia, że mogą coś przegapić. Często znaczy to więcej niż fundamenty. Nie że fundamenty są opcjonalne — musisz mieć coś naprawdę interesującego. Ale różnica między wysoką a niską wyceną to w dużej mierze kwestia tego, jak procesem zarządzasz i go układasz. Nie namawiam do gierek — chodzi o to, że kontrola przepływu informacji i sposobu domykania transakcji przesądza, czy zamknie się szybko czy powoli.
Chris: Nauczyłeś się tego dopiero za drugim, trzecim razem?
Drew: Za pierwszym miałem szczęście: mieliśmy przychód, mieliśmy przekonującą historię i była to nasza pierwsza runda w ogóle, więc domknęła się szybko. Za drugim razem to była brutalna walka — popełniłem błąd zbyt małego myślenia o optymalnym momencie na podnoszenie. Za trzecim szło już dużo lepiej, po prostu z nauczenia się tych dynamik.
Chris: Dwa pytania — moje i, jak sądzę, wielu widzów. Sporo ludzi buduje kilka aplikacji naraz i próbuje się dociec: prowadzić dalej portfolio małych aplikacji — niczego w skali venture — czy skupić się na jednej i poświęcić jej kilka lat? Co byś doradził?
Drew: Ciekawe — ja nigdy nie byłem dobrym prowadzącym portfolio, ale myślę, że to dużo bardziej zależy od osobowości. Ja jestem typem, który kiedy się na czymś zablokuje, daje temu sto procent uwagi i popada w obsesję — jestem za to fatalnym wielozadaniowcem. A niektórzy są w tym niesamowici: potrafią wejść w wiele rzeczy jednocześnie. Więc po pierwsze: poznaj siebie — w czym jesteś dobry? Miałem w życiu dwa okresy portfolio. Pierwszy: sam byłłem „solopreneurem”, zanim podnieśliśmy kapitał.
Chris: Nie wiedziałem o tym!
Drew: I choć nie byłem dobrym wielozadaniowcem, byłem dobry sekwencyjnie. Drugi okres: kiedy z Markusem zakładaliśmy firmę i nie bardzo wiedzieliśmy, co chcemy robić — wiedzieliśmy tylko, że w software. Zbudowaliśmy mnóstwo różnych rzeczy, też sekwencyjnie: skupialiśmy się na jednym i bardzo szybko uśmiercaliśmy pomysły. Miesiąc, dwa na coś — jeśli nie widzieliśmy trakcji, koniec. Dużo nauczyliśmy się o rynku, budując, wypuszczając, zdobywając pierwszych klientów i patrząc, jak korzystają. A potem byliśmy bezwzględnie szczerzy: to nie idzie dobrze. Kiedy trafiliśmy na pomysł na Anything — system generowania kodu, który pozwala ludziom budować aplikacje znacznie szybciej — przychód wystartował natychmiast. Często da się poczuć, że rynek sam cię ciągnie. Jeśli nie czujesz tego ciągnięcia, powinieneś zmienić kierunek. Osobiście jestem bliżej opcji „fokus”. A jeśli już portfolio — to sekwencyjnie.
Chris: Pierwszy raz słyszę, żeby ktoś powiedział wprost, że to zależy od osobowości, a nie że jedna opcja jest z założenia lepsza. Teraz, jak to powiedziałeś, całkiem się z tym zgadzam.
Drew: Niektórzy są w tym niesamowici — potrafią prowadzić pięć aplikacji równolegle. I nawiasem mówiąc: AI sprawia, że portfolio jest łatwiejsze niż kiedykolwiek. Sam widzę u nas w firmie, że liczba rzeczy, nad którymi pracuję, z AI wzrosła — bo pojawia się dźwignia: nie musisz fizycznie robić każdej sprawy osobno. Być może równowaga przesuwa się z powrotem w stronę portfolio. Może portfolio służy temu, żeby odkryć, czy jest coś, w co możesz wejść z obsesją. Jeśli nie wiesz — portfolio może pomóc. Ale kiedy poczujesz, że wpadasz w tę obsesję… niewiele jest w stanie pokonać kogoś, kto jest zauroczonym problemem albo przestrzenią — kto myśli o tym dwadzieścia cztery godziny na dobę, ze wszystkich stron. Taką osobę będziesz okrążać w kółko, działając z podzieloną uwagą.
Chris: Bootstrap kontra podnoszenie — mówiłeś, że zależy od tempa wzrostu. A od strony trybu życia?
Drew: Zakładanie biznesu — jakiegokolwiek — jest trudne. Mam ogromny szacunek do każdego: i do budujących bez inwestora, i do finansowanych. Spodziewaj się trudności. Ludzie myślą: „gdybym miał kupę pieniędzy, byłoby o niebo łatwiej — miałbym zasoby”. W jakimś sensie tak. W innym sensie: oczekiwania wobec tego, co znaczy sukces, idą dramatycznie w górę. Po wzięciu cudzych pieniędzy pojawia się poprzeczka, którą trzeba przeskoczyć, żeby to w ogóle było sukcesem. Dużo się słyszy, że jedna droga jest lepsza od drugiej. Każda jest trudna po swoemu — i to ty musisz ustalić, jaki wynik jest właściwy dla ciebie.
Chris: Mamy mało czasu, więc Drew musi uciekać. Jeśli chcecie zobaczyć ode mnie dłuższe wywiady — dajcie znać w komentarzach, zrobimy to. Dzięki, Drew.
Drew: Dzięki, Chris.
Za kamerą pytam tylko: „No i jak?” — „Nie wiedziałem, że ty bootstrapowałeś!” — „Jasne, byłem solopreneurem.”
Co z tej podróży wynika dla mnie
Wyruszałem w tę trasę całkiem zagubiony — nie wiedziałem, dokąd skierować aplikacje, a po szczerości: i własne życie. Po rozmowach z Drew, a wcześniej z Markiem i pozostałymi indie hackerami, odpowiedź jest dość jasna: zostaję przy bootstrapie i portfolio aplikacji. Przynajmniej tego nie zmieniam. Ale szczerze przyznaję — moje ogólne zdanie o podnoszeniu pieniędzy się zmieniło. Dla tego, nad czym pracuję teraz, to nie ma sensu. Jedno jednak przewijało się przez wszystkie rozmowy: każdy founder, z którym rozmawiałem, był skrajnie misyjny. Większość nie podnosiła pieniędzy dla samego podnoszenia. Robili to, bo to była jedyna droga do zrealizowania wizji i misji, którą chcieli wypełnić. Nie mówiłem o tym na kanale, ale jest kilka większych rzeczy, które zawsze chciałem zbudować, i problemów, które chciałbym w świecie rozwiązać — i dla nich podniesienie finansowania może mieć sens. Po tych rozmowach z przyjemnością zostawiam te drzwi otwarte. Uznaję tę podróż za wielki sukces. Wielkie dzięki dla Briana za kręcenie — jeśli podoba wam się taki format, dajcie znać, chętnie zrobię więcej takich vlogów. Wydałem na ten aparat absurdalne pieniądze i jakoś muszę je odzyskać. Pozdrawiam wszystkich, którzy poświęcili mi czas.
Będzie część druga: Code with Claude
Ostatni akcent: lecę na „Code with Claude” — pierwszą konferencję deweloperską Claude’a. Będzie seria wystąpień, między innymi Borisa i Cat Wu, i cieszę się, że zobaczę niektóre osoby na żywo. Po konferencji uświadomiłem sobie, że to materiał na osobny film — wydarzyło się tam zbyt dużo i nie chce się tego upychać do tego vloga. Powstanie więc część druga, w której opowiem o moim czasie na konferencji: rozmawiałem z ludźmi z zespołów Claude Code i Anthropic. Jeśli jesteście zainteresowani — subskrybujcie i zostańcie z nami. Dziękuję bardzo za oglądanie i do zobaczenia w następnym materiale.